Ներբեռնում և առաջին քայլեր
Ստեյբլքոինը բանկային ավանդ չէ. ինչ ռիսկ ունեն USDT-ն ու USDC-ն և ինչպես դրանք ստուգել
USDT-ն կամ USDC-ն պահելը նույնը չէ, ինչ դոլարը բանկում պահելը․ չկա ավանդների երաշխավորում, ուղիղ մարումը անհատի համար գործնականում անհասանելի է, իսկ գինը կարող է շեղվել 1 դոլարից։ Ինչ ստուգել և ինչ անել ապակցման դեպքում։
Եթե հաշվին ունեք 1,000 USDT, հեշտ է մտածել, թե դա «1,000 դոլար» է, որը պարզապես այլ տեղ է պահվում։ Գործնականում դա այլ իրավական և տեխնիկական իրավիճակ է։ Այս հոդվածը նրանց համար է, ովքեր խնայողությունների մի մասը պահում են ստեյբլքոինով կամ պատրաստվում են դա անել․ կարդալուց հետո կկարողանաք ինքներդ որոշել, թե որ գումարն է տեղին պահել ստեյբլքոինով, և ինչ ստուգել, եթե գինը շեղվի 1 դոլարից։
Երեք տարբերություն, որոնք կարևոր են ձեր գումարի համար
| Դոլարային ավանդ ՀՀ բանկում | USDT/USDC բորսայի հաշվին | USDT/USDC սեփական դրամապանակում | |
|---|---|---|---|
| Ում նկատմամբ է ձեր պահանջը | Բանկի | Բորսայի (իսկ բորսան՝ թողարկողի նկատմամբ) | Մետաղադրամը ձեր հասցեում է, բայց արժեքը կախված է թողարկողից |
| Պետական երաշխավորում | Այո, սահմանաչափով (տե՛ս ստորև) | Ոչ | Ոչ |
| Ինչպես եք «հանում» գումարը | Բանկից կանխիկ կամ փոխանցում | Վաճառում եք շուկայում կամ P2P-ում | Ուղարկում եք բորսա և վաճառում |
| Կարո՞ղ է արժեքը լինել 1 դոլարից պակաս | Ոչ | Այո, շուկայական գնով | Այո, շուկայական գնով |
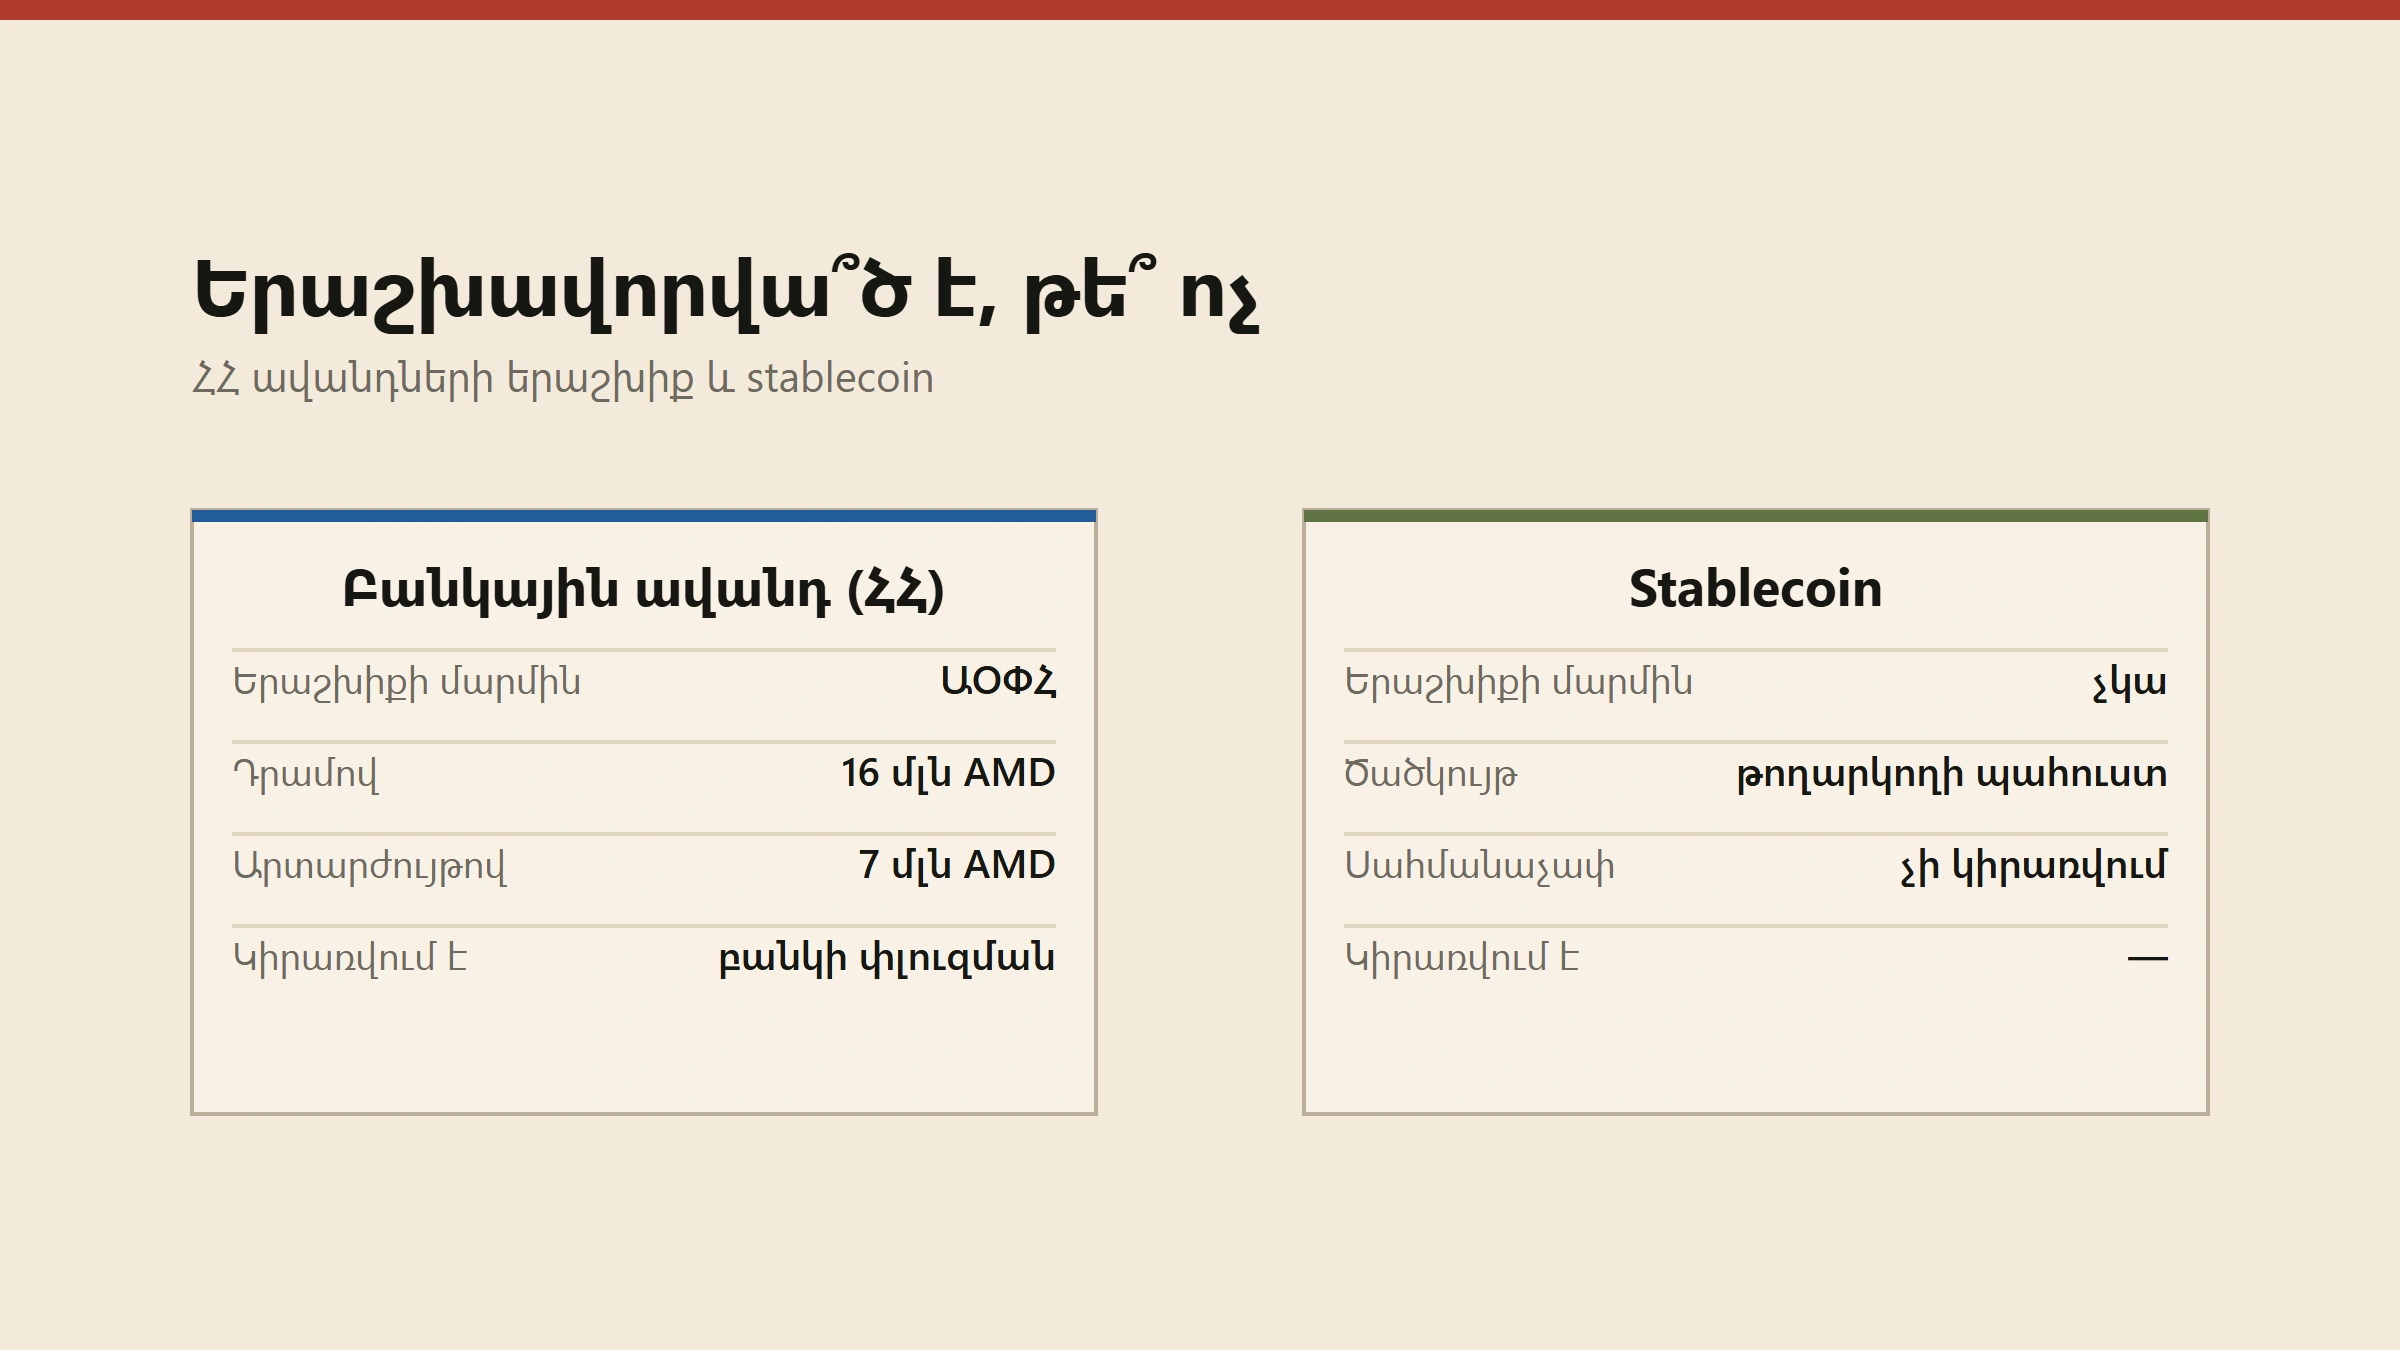
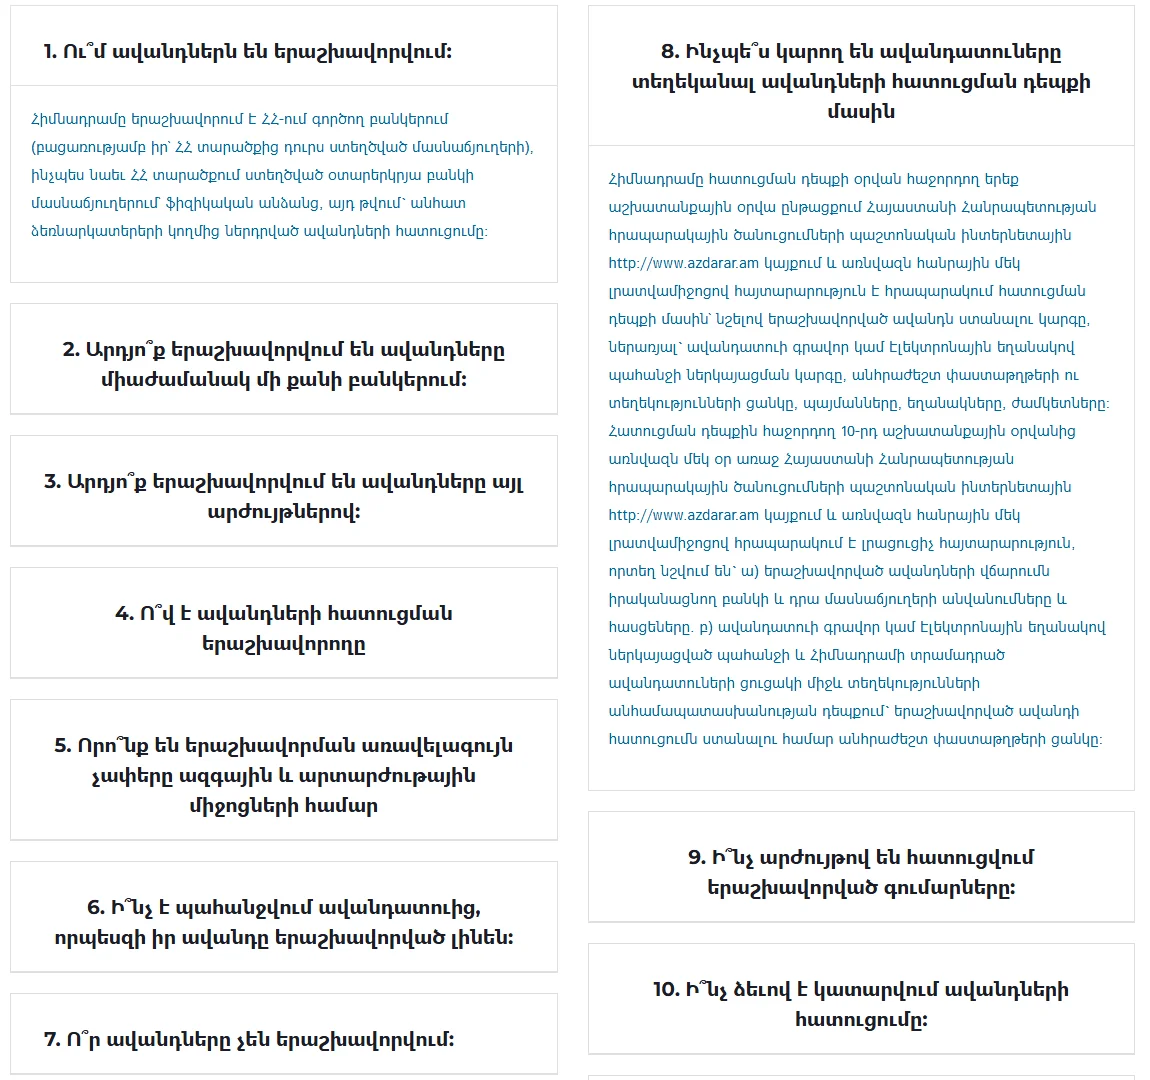
Հայաստանում բանկային ավանդները երաշխավորում է Ավանդների հատուցումը երաշխավորող հիմնադրամը։ Նրա հաճախ տրվող հարցերի էջում նշված է․ «Դրամային ավանդների երաշխավորման առավելագույն մեծությունը 16 մլն դրամ է, իսկ արտարժութային ավանդների երաշխավորման առավելագույն մեծությունը՝ 7 մլն դրամ»։ Նույն էջի համաձայն՝ երաշխավորվում են ՀՀ-ում գործող բանկերում ֆիզիկական անձանց ավանդները։ Կրիպտոբորսայի հաշիվը կամ դրամապանակը բանկային ավանդ չէ, ուստի այս երաշխիքը նրանց վրա չի տարածվում։
Ստեյբլքոինի դեպքում ձեզ պաշտպանում են միայն երեք բան․ թողարկողի պահուստների որակը, շուկայում վաճառելու հնարավորությունը և այն հարթակի հուսալիությունը, որտեղ պահում եք մետաղադրամը։ Ստորև՝ յուրաքանչյուրի ռիսկը և ինչպես այն ստուգել։
Ռիսկ 1. Թողարկողի պահուստները
USDT-ն թողարկում է Tether-ը, USDC-ն՝ Circle-ը։ Նրանք պնդում են, որ յուրաքանչյուր մետաղադրամի դիմաց պահում են պահուստ (կանխիկ, կարճաժամկետ պետական պարտատոմսեր և այլ ակտիվներ)։ Բայց այդ պահուստները պահվում են կոնկրետ բանկերում և ֆոնդերում, և եթե դրանց մի մասը խնդրի մեջ է, մետաղադրամի շուկայական գինը կարող է իջնել։
Իրական օրինակ․ 2023 թվականի մարտի 10-ին Circle-ը հաստատեց, որ USDC-ի պահուստներից 3.3 միլիարդ դոլարը մնացել է սնանկացած Silicon Valley Bank-ում (The Block)։ Դրանից հետո USDC-ն որոշ ժամանակ շուկայում վաճառվում էր 1 դոլարից զգալիորեն ցածր (լրատվամիջոցները նշել են մինչև մոտ 0.87 դոլար) և վերականգնվեց այն բանից հետո, երբ պարզ դարձավ, որ բանկում մնացած միջոցները հասանելի կլինեն։ Այսինքն՝ «1 դոլար» խոստումը մի քանի օր կախված էր մեկ ամերիկյան բանկի ճակատագրից։
Ինչ ստուգել. թողարկողները պահուստների մասին հաշվետվություններ են հրապարակում՝ Tether-ը tether.to/en/transparency էջում, Circle-ը՝ circle.com/transparency։ Նայեք հաշվետվության ամսաթվին (որքան թարմ է) և պահուստների կազմին (որքանն է կանխիկ և կարճաժամկետ պետական պարտատոմսեր)։ Հաշվետվությունը ցույց է տալիս վիճակը որոշակի ամսաթվի դրությամբ և երաշխիք չէ։
Ռիսկ 2. Մարումը ձեզ համար գործնականում հասանելի չէ
Բանկը պարտավոր է վերադարձնել ձեր ավանդը։ Ստեյբլքոինի դեպքում ուղիղ մարումը (մետաղադրամը թողարկողին վերադարձնել և դոլար ստանալ) նախատեսված է խոշոր հաճախորդների համար։ Tether-ի պաշտոնական վճարների էջում նշված է․
- նվազագույն մարման գումարը՝ 100,000 USD,
- մարման վճարը՝ 1,000 դոլարից և 0.1%-ից մեծագույնը,
- հաշվի ստուգման վճար՝ 150 USD (Tether-ի մետաղադրամներով), և Tether-ը ինքն է որոշում՝ հաստատել հաշիվը, թե ոչ։
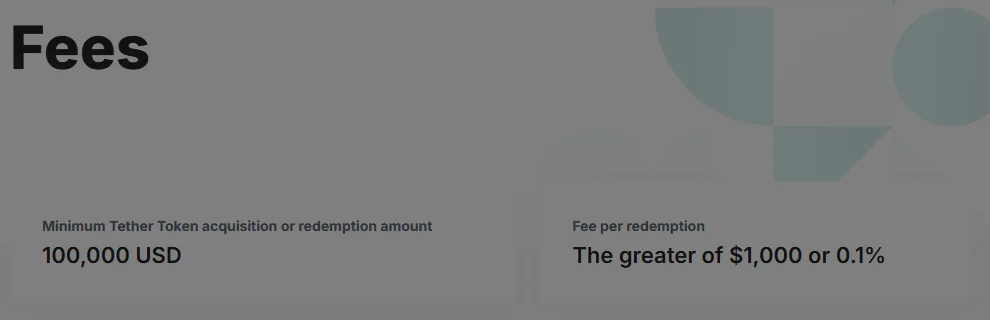
Հաշվենք․ 100,000 USDT մարելիս 0.1%-ը 100 դոլար է, ուստի գործում է 1,000 դոլարը՝ կստանաք 99,000 դոլար (1% կորուստ)։ 2,000,000 USDT-ի դեպքում 0.1%-ը 2,000 դոլար է, որը մեծ է 1,000-ից՝ կստանաք 1,998,000։ Եթե ունեք մի քանի հազար USDT, ուղիղ մարման ճանապարհ ընդհանրապես չունեք։
Գործնական եզրակացությունը․ ձեր «ելքը» միշտ շուկան է՝ բորսայում կամ P2P-ում վաճառքը տվյալ պահի գնով։ Եթե շուկայում վաճառողները շատ են, իսկ գնորդները՝ քիչ, ձեր 1,000 USDT-ը կարող է վաճառվել ոչ թե 1,000, այլ, օրինակ, 970 դոլարին համարժեք գումարով (ենթադրական օրինակ՝ 1,000 × 0.97)։ Շուկայական գնի շեղման մասին ավելին՝ ինչպես նախապես հաշվել spread-ը և slippage-ը Market պատվերից առաջ։
Ռիսկ 3. Սառեցում և հարթակի ռիսկ
USDT և USDC պայմանագրերում թողարկողն ունի հասցեները սև ցուցակում ներառելու գործառույթ․ ներառված հասցեից մետաղադրամներն այլևս չեն կարող ուղարկվել։ Դա սովորաբար կիրառվում է իրավապահ մարմինների պահանջով կամ գողացված միջոցների դեպքում, բայց նշանակում է, որ ձեր հասցեում գտնվող ստեյբլքոինը ձեր վերահսկողության տակ չէ այնպես, ինչպես, օրինակ, բիթքոինը։
Եթե ստեյբլքոինը պահում եք բորսայում, ավելանում է հարթակի ռիսկը․ բորսան կարող է սահմանափակել դուրսբերումը, սառեցնել հաշիվը կամ դադարեցնել ծառայությունը։ Այս տարբերությունը մանրամասն բացատրված է բորսայի հաշվի և ինքնապահվող դրամապանակի համեմատության հոդվածում։
Որքան պահել ստեյբլքոինով. չորս հարց ինքներդ ձեզ
- Ինչի՞ համար է այս գումարը։ Եթե դա արտակարգ դեպքերի պահուստ է կամ առաջիկա ամիսների վարձը, բանկային ավանդը (երաշխավորված սահմանաչափի ներքո) ավելի համապատասխան է։ Ստեյբլքոինը հարմար է այն գումարի համար, որը պետք է արագ փոխանցել կամ օգտագործել կրիպտոշուկայում։
- Կարո՞ղ եք մի քանի օր սպասել։ Ապակցման դեպքում գինը կարող է վերականգնվել, բայց կարող է և չվերականգնվել։ Եթե գումարը անհրաժեշտ է հենց այդ օրը, ստիպված կլինեք վաճառել այդ պահի գնով։
- Մեկ թողարկողի՞ մոտ է ամբողջ գումարը։ USDT-ն և USDC-ն ունեն տարբեր թողարկողներ և տարբեր պահուստներ։ Բաշխումը չի վերացնում ռիսկը, բայց նվազեցնում է մեկ թողարկողի խնդրից ստացվող վնասը։
- Մեկ հարթակի՞ վրա է։ Նույն տրամաբանությունը գործում է բորսաների և դրամապանակի միջև։
Ինչ անել, եթե USDT-ի կամ USDC-ի գինը 1 դոլարից ցածր է
- Ստուգեք, որ դա իսկապես շուկայական գինն է։ Համեմատեք նույն մետաղադրամի գինը առնվազն երկու տարբեր բորսայում։ Եթե միայն մեկ դրամապանակ է ցույց տալիս տարօրինակ արժեք, խնդիրը կարող է լինել գնի տվյալների աղբյուրում կամ նրանում, որ ձեր մոտ կեղծ տոկեն է։ Պայմանագրի հասցեի ստուգման մասին՝ ինչու տոկենը չի երևում դրամապանակում և ինչպես ստուգել պայմանագիրը։
- Կարդացեք թողարկողի պաշտոնական հաղորդագրությունը (նրա կայքում կամ պաշտոնական հաշիվներում)՝ արդյոք խնդիրը պահուստների, կոնկրետ ցանցի, թե այլ բանի հետ է կապված։ Մի վստահեք սոցիալական ցանցերում տարածվող «շտապ վաճառեք» կամ «փոխանակեք այս հղումով» հաղորդագրություններին։
- Մի վաճառեք խուճապի մեջ առաջին պատահած P2P առաջարկով։ Նախ նայեք order book-ին․ որքան գնորդ կա ձեր գումարի համար և ինչ գնով։ Եթե վաճառում եք, կարելի է բաժանել մի քանի մասի։
- Գրանցեք ամեն ինչ. վաճառքի գինը, գումարը, ամսաթիվը և ժամը։ Հետագա հաշվարկների համար ձեզ պետք կլինի իրական ստացված գումարը, ոչ թե «1 USDT = 1 դոլար» ենթադրությունը։
Ոչ մի քայլ չի երաշխավորում, որ կստանաք ամբողջ 1 դոլարը մեկ մետաղադրամի դիմաց։ Նպատակն այն է, որ ձեր որոշումը հիմնված լինի իրական տվյալների վրա, ոչ թե խուճապի։
Կարճ հիշեցում
- Ստեյբլքոինը թողարկողի պարտավորություն է՝ առանց պետական երաշխիքի։ Բանկային ավանդների երաշխավորումը (16 մլն դրամ՝ դրամային, 7 մլն դրամ՝ արտարժութային) դրա վրա չի տարածվում։
- Անհատ օգտատերը փաստացի վաճառում է շուկայում, ոչ թե մարում թողարկողի մոտ։
- Պահուստների հաշվետվությունը ստուգեք թողարկողի կայքում, իսկ գինը՝ մի քանի հարթակում։
Այս նյութը տեղեկատվական է և ներդրումային խորհուրդ չէ։ Թվերը (երաշխավորման սահմանաչափեր, Tether-ի վճարներ) վերցված են պաշտոնական էջերից 2026 թվականի հոկտեմբերի 5-ի դրությամբ և կարող են փոխվել։